


ABSTRACT
エネルギー・温暖化をめぐる国際情勢と日本の対応、中でも関西経済界の役割について3回に分けて寄稿したい。
第1回目はエネルギー・地球温暖化をめぐる国際情勢の最近の動向である。一言で言えば、2021年から現在に至る5年間で状況は大きく変化した。
DETAIL
2021年秋、英国グラスゴーで開催されたCOP26では、1.5℃目標と2050年カーボンニュートラルがデファクトスタンダードとなり、それ以降、2050年カーボンニュートラルから逆算して化石燃料をできるだけ早く退出させるという議論が主流となった。英国の依頼によりIEA(国際エネルギー機関)が策定したNZE(ネットゼロエミッション)シナリオに提示されたエネルギー転換の絵姿が根拠となった。問題はそうした規範的な議論が新興国・途上国のエネルギーの実情から大きく乖離していたことである。COP26では石炭火力の段階的廃止(フェーズアウト)を求める先進国に対し、インドが段階的削減(フェーズダウン)を主張して一歩もひかなかったのがその象徴である。
当時の議論では、「2050年に全球ネットゼロエミッションが実現するためには、世界のエネルギーミックスはどうならねばならないか」がまず設定され、そこから現在の政策を逆算するバックキャスト的発想が強かった。しかし、このアプローチは「脱炭素が全てに優先する」という発想に基づくものである。
しかし、1.5℃目標の意味するところを考えると話はそんな単純なものではない。IPCC第6次評価報告書によれば、1.5℃目標、2050年カーボンニュートラルを達成するためには、世界のCO2排出量を2019年比で2035年までに65%削減する必要があるとされている(表参照)。
しかし、世界のエネルギー起源CO2排出量の推移を見ると、新興国・途上国の旺盛な経済発展もあり、コロナ禍により対前年比4.7%減となった2020年を除き、一貫して増大を続けている。2035年に19年比65%減を実現するためにはその倍にあたる9.4%の削減を毎年実現しなければならないことになる。実現可能性はもともと限りなく低いものであった(図参照)。
表:1.5℃目標、2℃目標達成のために必要な温室効果ガス削減経路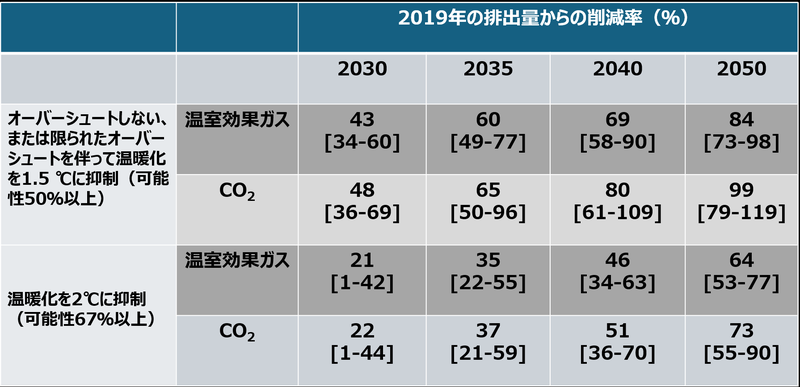
出所:IPCC第6次評価報告書(AR6)
図:世界のエネルギー起源CO2排出量の推移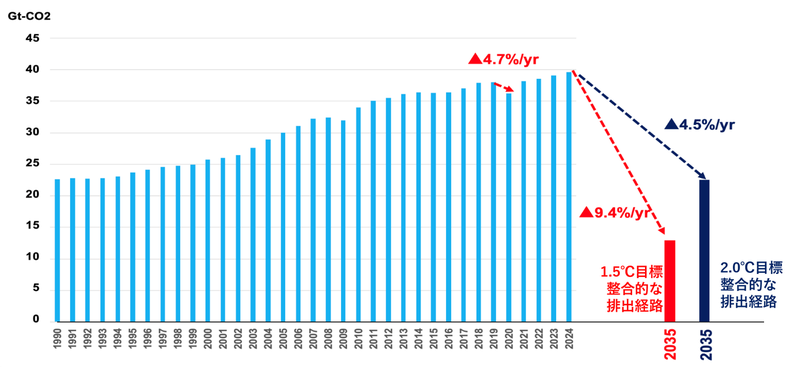
出所:IEA-EDGAR 化石燃料由来のCO2排出量(2025年)およびIPCC AR6を元に筆者作成
所与の前提とされてきた1.5℃目標、2050年カーボンニュートラルの実現可能性がもともと低いことに加え、2021年以降の5年間で世界のエネルギー・温暖化を取り巻く状況は大きく変わった。
第一の変化はエネルギー安全保障がエネルギー政策の中心軸に回帰したことである。最初の転機は2022年のロシアによるウクライナ侵攻であった。ロシア産天然ガスへの依存度が高かった欧州では、供給不安とエネルギー価格高騰が深刻化した。それまで「脱炭素」が前面に出ていた欧州のエネルギー政策に、エネルギーの安定供給や手頃なエネルギー価格(アフォーダビリティ)という古くて新しい課題が一気に戻ってきたのである。さらに現在では、2月に勃発したイラン戦争とそれに続くホルムズ海峡封鎖により、石油・LNGの供給ルートそのものが地政学リスクにさらされている。特に中東依存度の高い日本やアジアにとって、ホルムズ海峡をはじめとする海上交通路の安全は、日々の経済活動に直結する問題である。中国やインドでは石炭生産の拡大、石炭火力の発電量が増大し、石炭火力からガス火力への移行を進めようとしていたアセアン諸国では石炭回帰の動きが顕在化している。いずれも脱炭素よりもまずはエネルギーの安価で安定的な供給が一丁目一番地という政策プライオリティの表れである。
第二の変化は米国である。第2次トランプ政権は、バイデン政権が重視した気候変動・脱炭素政策から大きく方向転換し、「掘って掘って掘りまくれ(drill, baby, drill)」との大方針の下、国内の石油・天然ガス増産と「エネルギー・ドミナンス」を前面に押し出している。米国は2025年1月27日にパリ協定から再び離脱し、2026年1月には気候変動枠組条約(UNFCCC)からの離脱方針も打ち出した。さらに連邦政府の温室効果ガス規制の根拠となってきた「危険性認定」も廃止した。トランプ大統領は国連総会において「気候変動は今世紀最大の詐欺だ」とまで言い切っている。先進国中最大の経済規模を有する米国が背を向けることにより、途上国への資金支援にも大きな穴が開くことになる。これは脱炭素に向けた国際協力の阻害要因になるだろう。
第三の変化は欧州である。気候変動対応において世界のリーダーを自認する欧州は今なお2050年気候中立を維持し、2026年には2040年の温室効果ガス排出量を1990年比90%削減する目標を法制化している。しかし欧州は高いエネルギー価格、産業競争力の低下、米国や中国との競争激化に強い危機感を有している。2019年に発足したフォンデアライエン第1期政権が「欧州グリーンディール」を高らかに掲げていたのと裏腹に、2024年の第2期政権では「競争力確保」が最重点課題となっている。欧州の関心はもはや「気候変動対策でいかに世界に範を示すか」ではなく、「脱炭素と競争力をどう両立するか」、「どの程度のコストなら国民と産業が負担できるのか」という点にある。
第四の変化は中国の存在感である。国家資本主義の下、太陽光パネル、蓄電池、電気自動車(EV)、重要鉱物の精製など、脱炭素に不可欠な多くの分野で中国は圧倒的な供給力を構築した。安価な中国製品は世界のクリーンエネルギー導入コストを引き下げる一方、それに過度に依存すれば新たな経済安全保障リスクを抱えることになる。重要鉱物はクリーンエネルギー技術のみならず、半導体、軍事技術にも不可欠であるが、昨今の対日輸出規制からも明らかなように中国は重要鉱物を政治的武器として使うことを躊躇わない。中東の石油やロシアの天然ガスへの依存を減らすために脱炭素を進めた結果、太陽光、蓄電池、重要鉱物で中国への依存を高めるのであれば、依存先が変わっただけということにもなりかねない。脱炭素政策は今や産業政策、通商政策、経済安全保障政策と切り離せなくなった。
第五の変化はグローバルサウスの存在感の高まりである。先進国ではエネルギー需要が伸び悩む一方、インド、ASEAN、アフリカなどでは人口増加、都市化、所得向上に伴い、今後もエネルギー需要の増加が予想される。これらの国々にとっては、気候変動対策よりも電力アクセス、経済成長、貧困削減、エネルギー価格が同時の優先順位が高い。先進国が自らの価値観に基づいて化石燃料の早期退出を求めても、冒頭のインドの事例に明らかなように経済成長を必要とする途上国にとって受け入れ困難である。ブラジル、ロシア、インド、中国、南アフリカにインドネシア、UAE、イラン、エジプト、エチオピアを加え、存在感を増しているBRICSの直近の首脳声明では化石燃料の役割が明記されている。
新興国・途上国における旺盛な経済成長やAI、データセンター等による世界の電力需要が大きく伸びる中で、CERAウィークやADIPECといったエネルギー関係の国際会議では2021年以降のキーワードであった「エネルギー転換(Energy Transition)」に代わって「エネルギー追加(Energy Addition)」が語られるようになった。既存のエネルギーを直ちに新しいエネルギーで置き換えることは容易ではない。必要なのは、既存の供給力を確保しながら、再生可能エネルギー、原子力、天然ガス、CCUS、水素などを積み増していくことである。「何をなくすか」だけではなく、「増大する需要を何で満たすか」という視点が重要になっているのだ。
2021年から今日までの世界を振り返れば、最大の変化は「脱炭素アジェンダがエネルギー政策を支配する」時代の終焉である。イデオロギーよりプラグマティズム、単一の解より多様な選択肢、Energy TransitionよりもEnergy Addition――。世界のエネルギー政策は、こうした「コモンセンス」を取り戻しつつあるように思われる。
もちろん、これは脱炭素をやめることを意味しない。気候変動への対応は引き続き必要であり、低炭素・脱炭素技術への投資も進めなければならない。しかし、エネルギー政策には、安全保障、価格、産業競争力、環境という複数の目的がある。ひとつだけを絶対視すれば、政策そのものが政治的、経済的、社会的に持続可能でなくなるという当たり前のことが再確認されたということだ。
それでは、エネルギー資源に乏しく、しかも製造業を重要な経済基盤とする日本は、この変化にどう対応すべきなのか。次回は、日本のエネルギー政策が進むべき方向について考えてみたい。
(第2回に続く)
・本レポートは、執筆者の見解に基づき作成されたものであり、当研究所の見解を示すものではありません。
・本レポートは信頼できると思われる各種データに基づいて作成されていますが、その正確性、完全性を保証するものではありません。また、記載された内容は、今後予告なしに変更されることがあります。

