


ABSTRACT
2015年にわが国に初めて導入されたコーポレートガバナンス・コードは、上場企業に対してガバナンスに関する適切な規律を求めることにより、「会社の持続的な成長と中長期的な企業価値の向上」を図ることを狙いとしている。一方、資本コストや株価を意識した経営を求める動きもあって、導入後10年間で株主重視の考えが企業に大きく広がった。本稿では、財務省の法人企業統計調査における資本金10億円以上の大企業を対象とする年次データを活用し、この40年間(1985年度~2025年度)の企業行動の変化について、わが国にコーポレートガバナンス改革が進展し始めた2001年度以降とそれ以前を比較しながら、過度な株主還元の弊害が生じているのかどうかを検証した。以下はその要旨である。
- 1990年代以降、わが国企業はバブル経済崩壊やリーマンショックといった経済危機に直面しながらも、企業収益を大幅に拡大させてきた。しかし、それは売上高の勢いある増加ではなく、コスト削減のために賃金や設備投資の抑制を続けてきたものである。賃金は近年、賃上げと消費の好循環という政策の下で上向き傾向にはあるが、賃金の抑制が長年続いてきたことは事実である。設備投資については、企業にとって成長が望めない国内市場に対して魅力が薄れ、投資が伸び悩んでいることはもちろんあるが、経常利益の拡大に伴って増えるキャシュフローを設備投資へ十分に配分せず、設備投資の抑制を長年続けてきたのも事実である。
- 企業が生み出した収益(付加価値)の分配状況について、従業員への分配、株主への分配、会社自身への分配といえる内部留保の3つに焦点をあてて分析した。2000年代以降、株主への配当金支払いが重視され、企業の現場を動かす従業員への分配である人件費が抑制されていることが確認された。配当金支払いの急拡大という過度な株主重視による現状の付加価値分配の偏りは、貢献度に応じたバランスのとれた分配とはいえないだろう。
- 株主還元重視の一方で人件費や設備投資を抑制するというコーポレートガバナンス改革の影響は、株式保有構造の変化(特に外国人株主の保有比率増加)を通じて生じているとみられる。この問題の検証には、集計データの分析では限界があるので、今後、上場企業の個別の財務データを用いて、パネルデータを用いた要因の実証分析を行うこととしたい。
DETAIL
はじめに
コーポレートガバナンスとは、日本語で「企業統治」を意味し、企業の経営が適切に運営され、株主をはじめとするさまざまな利害関係者(ステークホルダー)対して責任を果たすための仕組みのことである。コーポレートガバナンス・コードは、適切な企業統治を実行するための指針であり、上場企業に適用されるものである。
2026年7月21日、金融庁と東京証券取引所は、「コーポレートガバナンス・コード~会社の持続的な成長と中長期的な企業価値の向上のために~」の改訂版1をとりまとめた。今回の改訂は、2015年のコーポレートガバナンス・コード導入以来、3回目の改訂であるが、持続的な成長と中長期的な企業価値の向上に向けた企業の自律的な判断を促す大幅な改訂となった。特に、コーポレートガバナンス・コードの趣旨・精神を再周知する観点から序文を新設し、「市場における中長期の投資を促す効果をもたらすことをも期待している」ことを明記している。
2015年にわが国に初めて導入されたコーポレートガバナンス・コード2は、「上場会社に対してガバナンスに関する適切な規律を求めることにより、健全な企業家精神を発揮しつつ経営手腕を振るえるような環境を整えることで、会社の持続的な成長と中長期的な企業価値の向上を図ることを狙い」としている。これを受け、資本コストや株価を意識した経営を求める動きもあって、導入後10年間で株主重視の考えが企業に大きく広がり、配当や自社株買いの増額といった株主還元が大幅に増えることになった。その結果、経常利益は大きく増え、配当金支払いは大幅に増え、株価も押し上げられたが、中長期的な成長につながる設備投資の動きは鈍く、付加価値の人件費への分配も十分とはいえない状況が続いてきた(詳しくは後述参照)。
付加価値の創出の貢献度を大きく超える分配が株主に行われていないか。このような行き過ぎた株主還元の弊害については、つとに有識者から問題が指摘されてきた3。今回のコーポレートガバナンス・コード改訂では、趣旨説明文書4やパブリックコメント結果5(No.400)に「専ら株主還元に頼るなど短期目線でふるまうのではなく、中長期的な企業価値の向上に向けた成長投資等の取組みを行うことが期待される」と示されているとおり、当局からも初めて過度な株主還元を戒める考え方も示されるようになった。
本稿では、財務省の法人企業統計調査における資本金10億円以上の大企業を対象とする年次データ6を活用し、この40年間(1985年度~2025年度)の企業行動の変化をみていく。特に変化の違いをみたいのは、2001年度以前とそれ以降でどうかということである。すなわち、コーポレートガバナンス改革が進展し始めた2001年度以降、企業行動はどう変化したかをみたいわけである。このように、2001年度はターニングポイントといえるからである7。2001年度以降の企業行動の変化を法人企業統計調査の年次データから分析して、有識者から指摘されているような過度な株主還元の弊害が生じているのかを検証してみる。そうすることによって、株主偏重の企業行動による問題の所在を明らかにすることができると考える。
1.この40年間の企業行動の変化
ここでは、過去40年間のわが国の企業行動の変化を確認しておく。図1に、売上高、経常利益、設備投資の推移を示す。
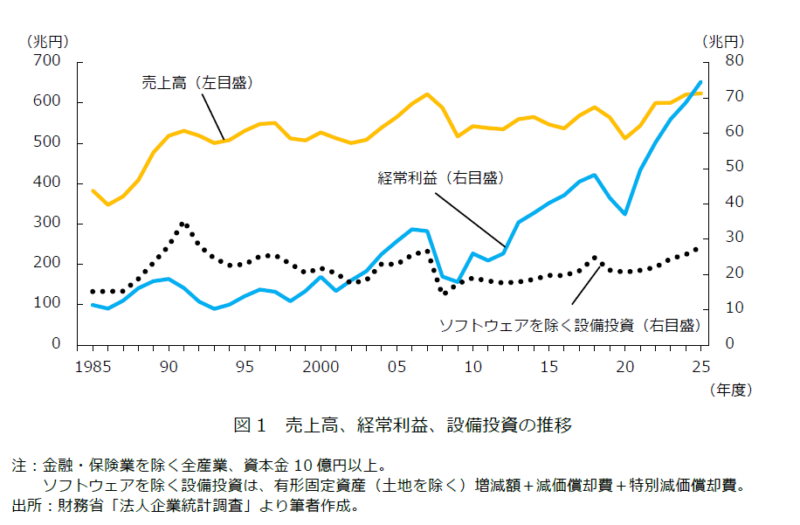
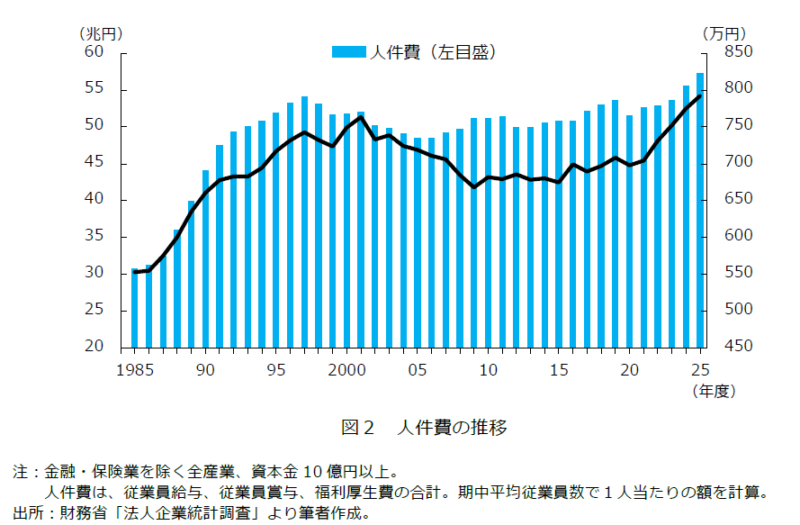
売上高の推移をみると、バブル経済の崩壊以降は増加の勢いは鈍り、リーマンショック前の2000年代には一時的に増加を示したが、近年は売上高がほとんど伸びなくなっている。また、経常利益の推移をみると、景気変動に応じて上下することはあるが、トレンドとして増加傾向にある。売上高に比べて経常利益の増加率ははるかに高いことがわかる。売上高があまり増えないなかで、経常利益が大幅に増加しているということは、企業が人件費などのコスト削減の行動をとってきた可能性が高いといえる。わが国の賃金水準は過去長く低迷していたといわれていることから、それを確認するため、人件費の推移を図2でみる。
人件費の総額と1人当たり額はほぼ同じような動きを示している。人件費は2001年度までは増加傾向にあったが、その後は減少傾向に転じ、2009年度からはほぼ横ばいとなり、近年は官民が一致した賃上げ実現指向で再び増加傾向にある。図1では2001年度から経常利益は増加傾向に入っているが、図2をみると人件費は抑制が続けられている。企業は経常利益の拡大の一方で、人件費の抑制というコスト削減行動をとっていたとみられる。
次に設備投資の推移をみる。設備投資は生産能力拡大や省力化・省エネ化・合理化などのためであるが、企業の成長や中長期的な企業価値の向上には欠かせないものである8。図1をみると、設備投資は、1990年代初頭までは増加していたが、バブル経済崩壊後に減少に転じた。その後再び増加に転じるがリーマンショックで低下し、その後は停滞に近い状況にあるが、近年やや増加してきているもののその勢いは鈍い。経常利益と設備投資の関係をみると企業行動の変化がよりみてとれる。図1では、2000年代初頭までは設備投資が経常利益を上回っていたが、リーマンショック以降は経常利益が設備投資を上回る状況が続き、その差が拡大していく傾向にある。これは、経常利益が増えているにもかかわらず、企業は国内での設備投資を増やさないか、あるいは抑制していたことを示すものである。
設備投資の抑制傾向について、より詳しく、減価償却費やキャシュフローとの関係から、抑制の程度をみていく。図3は、設備投資と減価償却、キャシュフローの比率(設備投資/減価償却費、設備投資/キャシュフローという倍率、%で表示)の推移を示すものである。
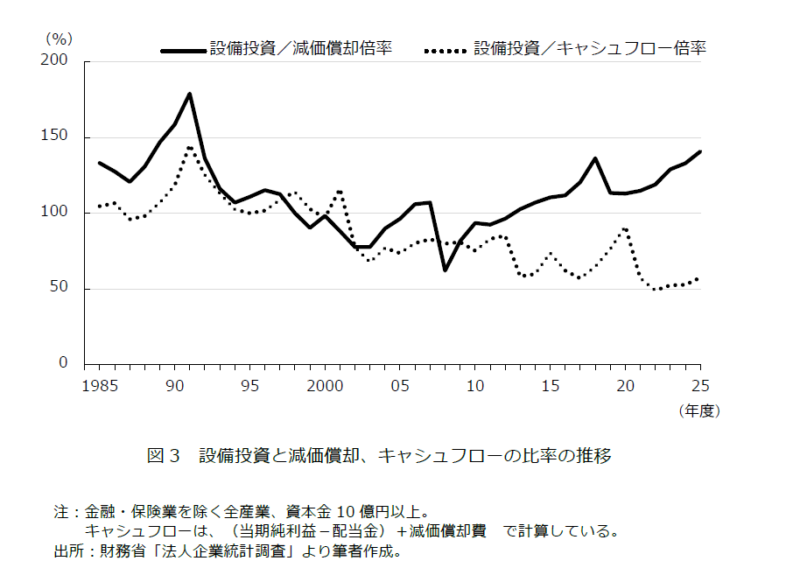
設備投資と減価償却費の比率をみると、1990年代初頭までは設備投資が減価償却費を上回っているが、バブル経済崩壊以降は下降し始める9。1990年代後半から2010年代前半までは100%を切り、設備投資は減価償却費を下回る範囲でしか実施されていない。この10年ほどは100%を上回る状況にはなっているが、実態は設備投資の抑制は続けられているといえよう。なぜなら、過去の設備投資の抑制は先行きの減価償却費を減少させる10。実際、減価償却費はあまり増えてない。バブル経済崩壊時の1991年度の資本金10億円以上の大企業の減価償却費総額は19.7兆円であり、その後増える時期もあったが、減少する年度も多く、2025年度19.8兆円と1991年度とほぼ同額である。減価償却費が減れば、設備投資の規模が同じでも見かけ上は設備投資/減価償却倍率は上がってしまうことに留意が必要である。
設備投資とキャシュフローの比率をみると、設備投資の抑制度合いがより明確になる。1990年代初頭までは設備投資額がキャシュフローを上回っているが、バブル経済の崩壊以降は長期的に設備投資がキャシュフローを下回る状況が続いている。
これまで述べてきたことをまとめると、1990年代以降、わが国企業はバブル経済崩壊やリーマンショックといった経済危機に直面しながらも、企業収益を大幅に拡大させてきた。しかし、それは売上高の勢いある増加ではなく、コスト削減のために賃金や設備投資の抑制を続けてきたものである。賃金は近年、賃上げと消費の好循環という政策の下で上向き傾向にあるが、賃金の抑制が長年続いてきたことは事実である。設備投資については、企業にとって成長が望めない国内市場に対しての魅力が薄れ、投資が伸び悩んでいることはもちろんあるが、経常利益拡大に伴って増えるキャシュフローを設備投資に十分に配分せず、設備投資の抑制を長年続けてきたのも事実である。
こうした賃金の抑制が家計の所得向上を低迷させて消費を抑制し、また、設備投資の抑制が経済成長を支える資本ストックの蓄積や更新を妨げ、経済の停滞と潜在成長率の低下という悪循環を生み出してきたことは一般にいわれていることである。コーポレートガバナンス改革が、どのように影響を与えているのかを次に探っていく。
2.企業の収益(付加価値)の分配行動
企業の収益が大幅に拡大する一方で、賃金や設備投資の抑制が続いたことにコーポレートガバナンス改革が影響しているのかを探るために、企業の収益(付加価値)の分配状況を確認していく。
企業は収益の一部を株主への配当に回すが、企業内に残される収益もあり、これが社内留保と呼ばれる。毎年のフローの社内留保が蓄積されたストックが利益剰余金である。一般的に、内部留保とは利益剰余金のことを指す。図4に利益剰余金(内部留保)の推移を示す。
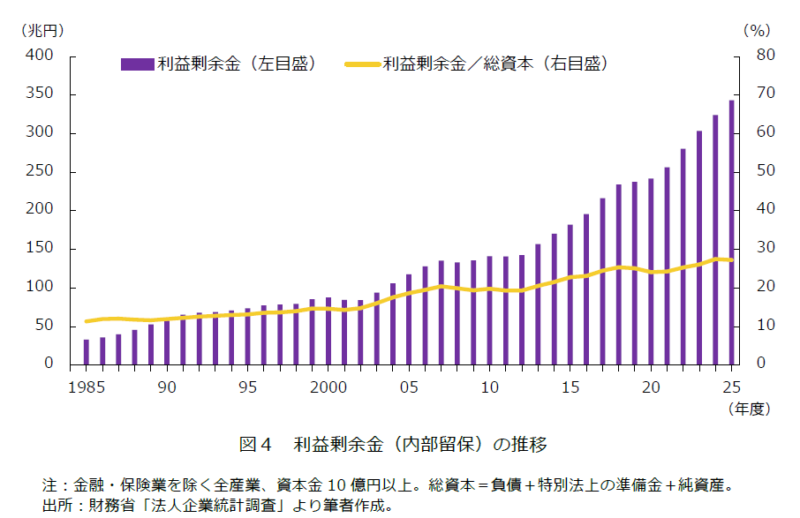
利益剰余金は、総資本に対する比率をみても、2000年代以降、増加傾向にある。利益剰余金の額は、2000年度に88兆円であったのが、2025年度には343兆円に膨らみ、2000年度に比べて3.9倍となっている。内部留保11の大幅な増加に対して、大企業は利益を賃上げや投資へ十分に回さず、内部留保としてため込んでいるから経済が停滞しているのではないかという批判がある。内部留保の増加そのものは、企業の収益拡大の結果であり、危機に備えた財務基盤の強化という意味もあるので、一概に問題視されるものではない。内部留保として保有する資産が、企業の経営戦略などに沿って効率的、適切に活用されているかどうかが問題となる12。
それでは、企業の収益の一部を株主へ回す配当金の分配状況をみていく。この点に関して、有識者からよく提示されているグラフが図5である。1985年度の値を100として指数化している。
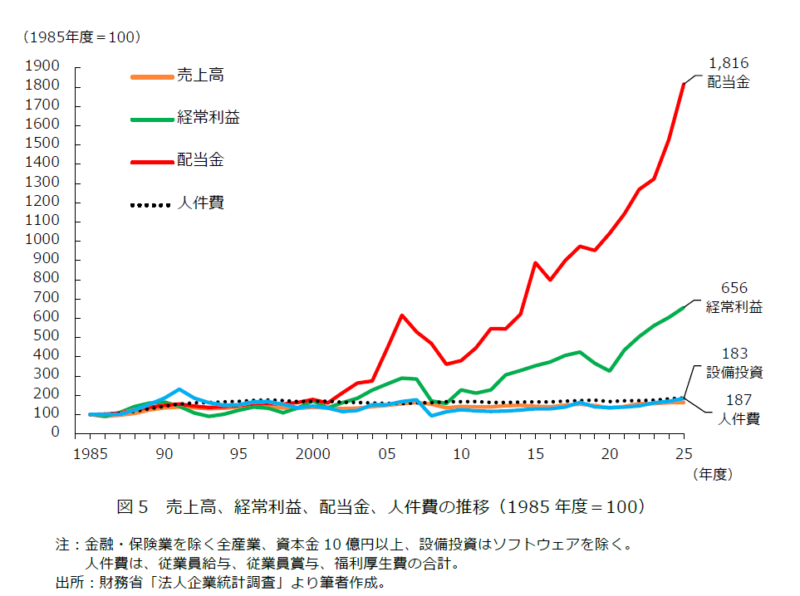
図5をみると、配当金が2001年度以降に増加傾向となり、リーマンショック前後を除き、大きく拡大を続けていることがわかる。経常利益が増加するなかで、設備投資と人件費が横ばいに近い状況であることはすでに述べたとおりであるが、配当金の増加は急拡大といえる。2001年度以前に比べて、利益の株主還元の勢いが非常に強まっている。
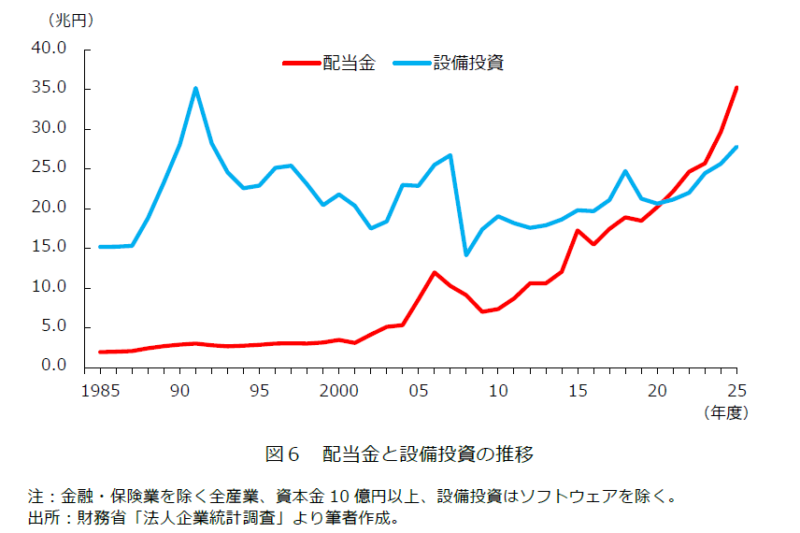
図5は指数で示しており、これだけでも配当金増加の勢いが著しいことはすぐにわかるが、金額ベースで比較すると配当金の急拡大をより明確に理解できる。金額ベースで、伊丹敬之(2024)が設備投資と配当金の大小関係について注目すべき指摘をしている。「普通の企業成長の常識でいえば、設備投資のほうが株主への配当支払いよりもかなり大きいはず、と誰しも思う」が、「世紀が変わって21世紀になると、その常識が成立しない方向へと日本の大企業の経営は大きく変わり始める。そしてとうとう2021年には、史上初めて設備投資が配当より少なくなってしまった」13というのである。
その変貌を図6の配当金と設備投資の推移で確認できる。2021年度に配当金22.2兆円、設備投資21.2兆円と配当金が初めて上回った。2025年度は配当金35.3兆円、設備投資27.8兆円と、配当金がさらに上回っている。企業の株主への配当金支払いが過度になると、成長投資のためのキャシュフローが不足し、長期的な企業価値の向上を阻害しかねないことに留意すべきであろう。
次に、企業が生み出す付加価値の分配状況についてみる。企業は、株主や従業員などの企業活動への貢献者に対してさまざまな支払いを行う。そして手元に残る残額が、先に述べた企業の内部留保である。ここでは問題を明確にするため、付加価値からの分配は、従業員への分配、株主への分配、会社自身への分配といえる内部留保の3つに焦点をあてる。これら3つの対象への分配状況をみて、持続的な企業の成長や中長期的な企業価値の向上の観点から、企業活動への貢献度に応じたバランスのとれた分配になっているかが重要なポイントになろう。
付加価値からの従業員への分配率を労働分配率(人件費/付加価値)、株主への配当金の分配率を株主分配率(配当金/付加価値)、企業自身への分配率を内部留保率(内部留保/付加価値)と呼び、付加価値の分配状況を時系列でみたのが図7である。
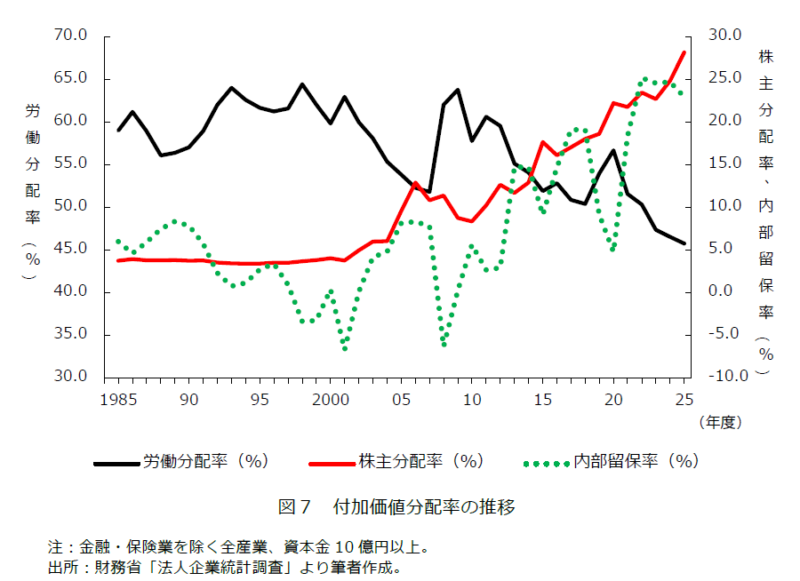
図7をみると、労働分配率は、景気の動向を受けて分配率が一時的に上下する14ものの、2000年代以降、労働生産性が上昇している15にもかかわらず、長期的に減少傾向にある。特に、リーマンショック以降は、それ以前に比べてかなり減少している。2025年度までのこの5年間では、大企業の賃上げが続いているなかでも、労働分配率は連続して低下している。株主分配率は、2000年代以降、上昇傾向を続けている。企業の配当重視の傾向が明確にみてとれる。内部留保率は、景気の動向を受けて分配率が一時的に上下する16ものの、リーマンショック以降はトレンドとしては水準を高めてきている。
以上のような付加価値分配において、2000年代以降、株主への配当が重視され、企業の現場を動かす従業員への分配である人件費が抑制されているのは、コーポレートガバナンス改革の進展の時期と重なる。コーポレートガバナンス改革が株主利益偏重を生んでしまい、付加価値分配に偏りがあるものとなっていると考えられる17。
企業活動は、株主のみならず、従業員・顧客・取引先・債権者・地域社会といった多様なステークホルダーが関わることによって成り立っている。わが国企業は、マルチステークホルダー資本主義という言葉が一般的になるはるか以前から、「三方よし」の考え方に見られるとおり、多様なステークホルダーに配慮しながら企業行動をとり、長期的視点で企業価値を総体的に向上させてきた。企業が生み出した収益(付加価値)は、株主だけによって独占されるものではなく、成長投資やリスク対応の財務基盤強化のために適切な水準の資金を留保したうえで、株主や従業員などの貢献度に応じて付加価値を分配するのが望ましいあり方と考える。したがって、過度な株主重視による現状の付加価値分配の偏りは、貢献度に応じたバランスのとれた分配とはいえないだろう。
企業が生み出した収益(付加価値)を、賃金上昇に結びつけて家計の所得を増やすことや、成長のための国内設備投資の拡充にも結びつけて成長力を高めることで、国内市場での企業のさらなる収益の拡大につながるという成長と分配の好循環につなげる必要がある。
3.今後の研究に向けて
本稿では、法人企業統計調査における資本金10億円以上の大企業を対象とする年次データの分析から、付加価値分配において、2000年代以降、株主への配当が重視され、従業員への分配である人件費が抑制されていることを確認した。配当重視と人件費抑制は、コーポレートガバナンス改革の進展の時期と重なる。コーポレートガバナンス改革が株主利益偏重を生んでしまい、付加価値分配に偏りがあるものになっていると指摘した。
では、コーポレートガバナンス改革がなぜ企業の株主利益偏重を生んだのだろうか。有識者からの同様の指摘は少なくないが、たとえば、伊丹敬之(2024)は「基本的な理由は、官主導のコーポレートガバナンス改革の流れとそれを利用した株式市場でのアクティビストの動きだろう」18と述べている。APIR(2018a)では、アクティビスト19をはじめとする「機関投資家の株式保有比率が高まった資本市場からの圧力により、株価や株主配分を重視する企業行動をとることを迫られたことが要因である」と言及しているように、筆者も同意見である。
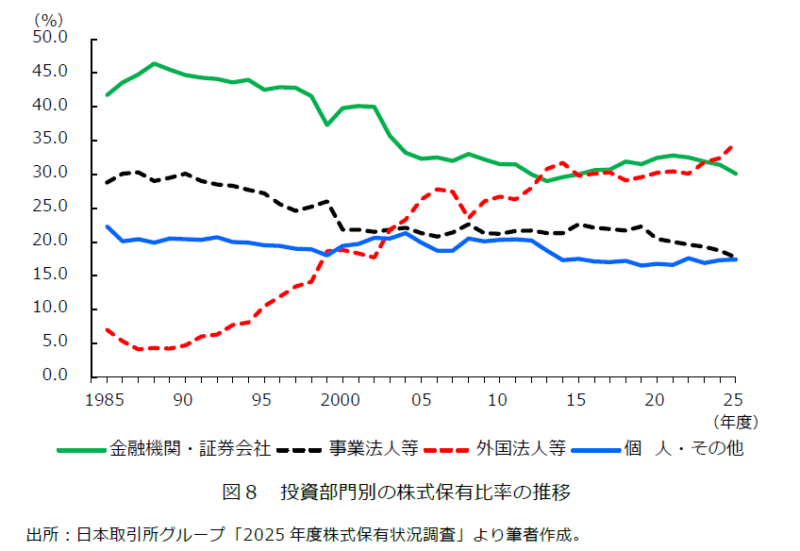
コーポレートガバナンス改革が進展し始めた2001年度以降、わが国企業の株主構成には大きな変化が生じている。図8に示すとおり、持ち合い株式20の縮減を促す規制や指針の導入を受けて、金融機関や事業会社の株式持ち合いの解消が進む一方で、それに代わって株式保有比率を増大させたのが外国法人等投資家(以下、外国人株主と略す)である。アクティビストの外国人株主は、株主への利益還元を強く要求するなど、短期的な利益志向に基づいて行動する特徴がある。2000年代以降、わが国の大企業で観察される人件費抑制の主な要因は株式保有構造の変化であり、そのなかでも外国人株主の影響があるだろうと考えている。
設備投資について、1990年代以降は減価償却費の範囲内での投資にとどめるという弱含みな推移をしていたが、2000年代以降はキャシュフローからの設備投資の支出をかなり抑制していることを確認した。もちろん、設備投資の伸び悩みは、長期的な人口減少などを背景として、国内の期待成長率が非常に低いまま21であることから国内への投資を手控えるというマクロ経済上の事情などが背景にあろうが、配当金支払い原資を増やすため、2000年代以降のコーポレートガバナンス改革の導入と進展が、設備投資の抑制にさらに影響している可能性があるのではないだろうか。株主還元を求める資本市場の圧力を受けて、キャシュフローを配当金支払いに多く回し、設備投資のために必要な資金が確保できていない可能性がある。
本稿では、集計データの法人企業統計調査における10億円以上の大企業を対象とする年次データで分析と確認を行い、コーポレートガバナンス改革の影響が株式保有構造の変化(特に外国人株主の保有比率増加)を通じて、付加価値の分配の偏り、設備投資の抑制ということが生じているのではないかという問題の所在を明らかにできたと考える。この問題の要因の検証には集計データの分析では限界があるので、今後、上場企業の個別の財務データを用いて、パネルデータを用いた実証分析を行うこととしたい。
参考文献・資料
- 相川清(2020)「法人企業統計調査に見る企業業績の実態とリスク」『日本経営倫理学会誌』第27号:pp331‐343
- アジア太平洋研究所(2018a)「世界の潮流(SDGs)を牽引する企業統治を」Policy Brief No.3
- アジア太平洋研究所(2018b)『目指すべき企業経営のあり方 研究報告書 ~世界の潮流を牽引する企業統治のあり方~』(公益社団法人関西経済連合会委託研究)
- 伊丹敬之(2024)『漂流する日本企業-どこで、なにを、間違え、迷走したのか』東洋経済新報社
- ウィリアム・ラゾニック/ヤン-ソプ・シン(中野剛志解説、鈴木正徳訳)(2024)『略奪される企業価値-「株主価値最大化」がイノベーションを衰退させる』東洋経済新報社
- 太田洋(2023)『敵対的買収とアクティビスト』岩波書店
- 荻島駿・権赫旭・菅沼健司(2025)「賃上げのためのお金はどこへ行ったのか?-労働分配率の低下とコーポレートガバナンス・技術変化の関係」『日本労働研究雑誌』第785号:pp69-79
- 河野龍太郎(2025)『日本経済の死角-収奪的システムを解き明かす』筑摩書房
- 野田知彦・阿部正浩(2010)「労働分配率、賃金低下」、樋口美雄編『労働市場と所得分配』慶應義塾大学出版会:pp3-46
- 脇田成(2024)『日本経済の故障箇所』日本評論社
注
- 金融庁:https://www.fsa.go.jp/news/r7/singi/20260721.html
東京証券取引所:https://www.jpx.co.jp/equities/listing/cg/ ↩ - 2013年に閣議決定された政府の成長戦略「日本再興戦略」で、企業の稼ぐ力を向上させるため、コーポレートガバナンス強化が成長戦略の一環として位置づけられ、これを受けて、わが国にコーポレートガバナンス・コードが導入された。相次ぐ企業不祥事に対する規律強化よりも、企業の稼ぐ力を高めることをより重視し、経済成長につなげていくという考え方が前面に出ていた。 ↩
- 最近のものでは、伊丹敬之(2024)118-162頁、河野龍太郎(2025)106-219頁がある。APIRにおいても、過去の調査研究や提言で問題を指摘している(APIR(2018a, 2018b))。 ↩
- 金融庁・東京証券取引所「成長投資の促進に向けた コーポレートガバナンス・コードの改訂について」(2026年7月21日):https://www.fsa.go.jp/news/r7/singi/20260721/03.pdf ↩
- 「コーポレートガバナンス・コードの改訂について」に寄せられたパブリックコメントの結果(取引所の考え方を記載):https://www.jpx.co.jp/rules-participants/public-comment/detail/d1/t13vrt000000sodn-att/t13vrt000001jemf.pdf ↩
- コーポレートガバナンス規制を受ける企業は上場企業なので、分析対象企業は資本金10億円以上の大企業とした(金融・保険業を除く全産業)。年次データは、最新の2025年度分までである。 ↩
- 2001年に企業金融の規制緩和(ストックオプションの拡充等)や、2002年には委員会等設置会社制度導入、2003年に自社株買いの解禁、2006年に四半期報告義務化、2014年に「伊藤レポート」(ROE8%以上を提唱)動きが続き、2015年にコーポレートガバナンス・コード導入に至っている。 ↩
- 設備投資は、中長期的に人材育成にもつながる効果もある。伊丹敬之(2024)は、投資実行の現場で、社員に「考え、努力する」プロセスが生み出され、現場で磨かれながら人は育つことを指摘している(75-76頁)。 ↩
- 脇田成(2024)は、国民経済計算のデータを使い、国内では企業は平均的には減価償却費の範囲内で投資をしており、追加的な純投資あるいは拡大再生産をしていないという事実を指摘している(21頁)。 ↩
- 減価償却費は、定額法・定率法の違いがあるにせよ、過去の設備投資で形成された固定資産ストックの価額に対して計算されるからである。過去に設備投資が抑制され、固定資産ストックの価額が小さくなれば、計算される減価償却費も減ることになる。 ↩
- 内部留保は、現金・預金、有価証券、不動産、その他投資など、なんらかの資産に形を変えて保有されている。現金・預金だけとみるのは誤解である。利益剰余金がどこに向かっているかといえば、本稿ではグラフを示していないが、企業の資産構成比の推移をみると、その他固定投資(海外直接投資や他企業の株式取得など)に振り向けてきていることがわかる。脇田成(2024)は、法人企業統計上で、利益剰余金の増加につれて「投資有価証券」(子会社・関連会社への1年以上の長期投資)の増加が同時に生じていることから、利益剰余金を「投資有価証券」に資金投入しており、その過半が海外直接投資とみている(98頁)。 ↩
- コーポレートガバナンス・コード2026年改訂版の原則4-1では、取締役会の役割・責務として、成長投資等に向けた取り組みの重要性を明記し、経営戦略等を踏まえた経営資源の適切な配分を求めていることも、本稿と同趣旨といえる。 ↩
- 「 」の記述は伊丹敬之(2024)13頁より引用。 ↩
- 日本では、景気後退期にあっても、企業は従業員の雇用維持に配慮するため、分子の人件費は安定的に推移する一方、分母の付加価値額は景気変動によって大きく変動するため、労働分配率は景気変動と逆相関の動きを示すという特徴がある(APIR(2018b)の7頁に詳述している)。 ↩
- 諸外国では、労働生産性の上昇に伴って、賃金も上昇している。わが国では。過去30年にわたり、労働生産性が上昇する一方で、実質賃金は横ばいで推移している。本稿ではグラフを省略しているが、法人企業統計調査の資本金10億円以上の大企業でみても、2000年代以降、労働生産性は上昇しているが、1人当たり人件費は低い水準のまま推移している。労働生産性向上の成果が、賃金引き上げに還元されていない。 ↩
- 景気がよくなっても企業は人件費をあまり増やさないので労働分配率が下がるが、収益が増えて内部留保も増えるので内部留保率は上がるということである(伊丹敬之(2024)137頁による)。労働分配率と企業分配率は逆の動きをするわけである。 ↩
- 株主利益偏重は、配当金の急拡大のほかに、株価の値上がりを意図した自社株買いの著しい増加もある。どちらも、企業の生み出したキャシュフローが、配当金支払いは直接的に、自社株買いは株価上昇を通じて間接的に、それぞれ株主へ移転していることになる。本稿ではグラフを省略しているが、日本取引所グループ「株式分布状況調査」の上場企業の自社株の保有株数の時系列データをみると、2000年代以降、一貫して大幅な上昇を続けている。事業法人の株式市場での売買状況をみると、自社株買いの増大を背景に、継続して買い越し状況にある(買金額>売金額)。株式市場は、本来は企業の資金調達の場であるが、実態は自社株買いによる資金を還元する場という色合いのほうが強くなっている。 ↩
- 伊丹敬之(2024)152頁より引用。 ↩
- アクティビストとは、物言う株主として積極的に企業に要求する投資家であり、典型的な要求は経営の効率化や株主還元(増配、自社株買い)強化である。企業の将来や長期的な成長ということよりも、還元すべき余剰資金があれば還元を強く要求するという短期利益志向をとることが多い。敵対的買収を仕掛けることもある。 ↩
- コーポレートガバナンス・コード上では、持ち合い株式は「政策保有株式」という用語が使われている。現行のコーポレートガバナンス・コードは、原則1‐4で、「政策保有株式の縮減に関する方針・考え方など、政策保有に関する方針を開示すべき」としている。 ↩
- 企業が国内投資に慎重な姿勢を取る一つの大きな要因は、企業が将来に向けて低成長が持続するとの見通しを根強く持っていることにある。内閣府「2025年度企業行動に関するアンケート調査」でも、わが国の今後5年間の実質経済成長率予想は潜在成長率程度の1.0%程度にすぎない。低成長しか見込めないなら、企業は将来のコスト増となる設備投資の拡大に慎重にならざるを得ない。 ↩
・本レポートは、執筆者の見解に基づき作成されたものであり、当研究所の見解を示すものではありません。
・本レポートは信頼できると思われる各種データに基づいて作成されていますが、その正確性、完全性を保証するものではありません。また、記載された内容は、今後予告なしに変更されることがあります。

