ABSTRACT
<総括判断>
- 景気の現況は、改善を示す。景気動向指数(現況判断CI)は当月の前月差がプラス、3カ月後方移動平均も10カ月連続のプラスとなり、判断を据え置いた。ただし改善幅は縮小している。
- 先行きは、改善を示す。景気先行指数(関西CLI)の当月の前月差がプラス、7カ月後方移動平均も7カ月連続のプラス、判断を前月から上方修正した。
<項目別動向>
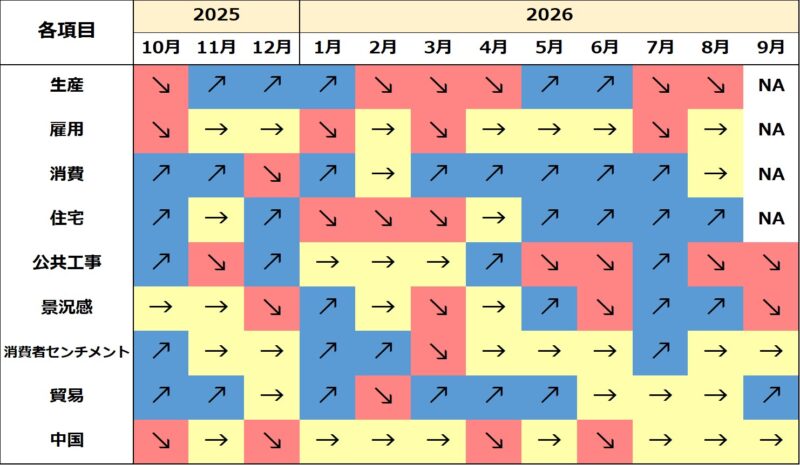
- 【生産・労働】8月の生産は、2カ月連続で前月を下回っており、低調な動きとなっている。完全失業率や有効求人倍率はともに2カ月連続で悪化しており、労働市場は弱い動きとなっている。一方、所得環境は改善している。
- 【内需】8月の大型小売店販売額は8カ月連続で前年を上回った。新設住宅着工戸数は3カ月連続で前月を上回り、持ち直しの動きがみられる。建設工事出来高は、好調な民間工事により5カ月連続で前年を上回った。
- 【物価】9月のコア指数の伸びは9カ月連続で2%を下回ったが、前月から加速した。食料や日用品の上昇が一段と強まり、耐久財の値上がりも目立つ。
- 【景況感】9月の消費者態度指数は3カ月連続で上昇したが、景気ウォッチャー現状判断DIは3カ月ぶりに低下した。なお、9月の日銀短観、業況判断DIは2四半期連続で改善し、高水準を維持している。
- 【外需】9月の輸出額は、半導体関連が引き続き堅調に推移したことから、月別で過去最高額を更新した。輸入は、エネルギー関連と半導体関連の輸入額の増加が全体を押し上げた。一方、同月の関空における外国人入国者数は10カ月連続で前年を下回っており、低調な推移が続いている。
- 【中国経済】9月の生産は回復傾向だが、個人消費は低い伸びにとどまっている。固定資産投資は6カ月連続で減少し、不動産市場は依然低迷。一方、EVとAI関連製品の輸出が大幅増加し、貿易黒字は5カ月連続で1,000億ドルを超えた。結果、7-9月期GDPは好調な外需に牽引され、前期から小幅加速した。
- 【S-APIR指数】ウェブニュースを基にAIで推定した景況感を表す10月のS-APIR指数は前月から低下した。その背景を前月の「原油」「AI」に、今月は「株価」、「不正アクセス」を加え確認した。AI関連投資への期待と過熱感への警戒が交錯するなか、「AI」は小幅ながら景況感を押し上げた。一方、国内の企業や自治体を狙った大規模な不正アクセスや情報漏えい事案が相次ぎ、「不正アクセス」は景況感への大きな下押し圧力となっている。
【関西経済のトレンド】