ABSTRACT
9月発表データのレビュー
- 今回の予測では、10月2日までに発表されたデータを更新した。8月の家計消費支出関連や公共工事関連を除けば、7-9月期GDP推計に必要なデータはほぼ2/3が更新された。また日銀短観9月調査が追加された。
- 8月の生産指数は前月比-1.7%と2カ月連続の低下。結果、7-8月平均は4-6月平均比+0.3%上昇した。経産省は8月の生産の基調判断を「一進一退」と前月から据置いた。
- 7-8月平均を4-6月平均と比較すれば、小売業販売額は-0.6%低下、建築工事費予定額は+5.4%だが実質ベースでは低下している。資本財出荷指数は+8.0%となった。7-9月期の実質民間需要は民間企業設備を除けば低迷している。
- 7月の公共投資は4-6月平均比-2.3%減少した。7-9月期の実質公的需要は横ばいとなろう。
- 7-8月平均の輸出入動向(日銀ベース)を4-6月平均と比較すれば、実質輸出額は+1.3%、実質輸入額は+4.0%、それぞれ増加した。7-8月平均の実質財貨純輸出は実質GDP成長率にマイナス寄与となった。
DETAIL
7-9月期実質GDP成長率予測の動態
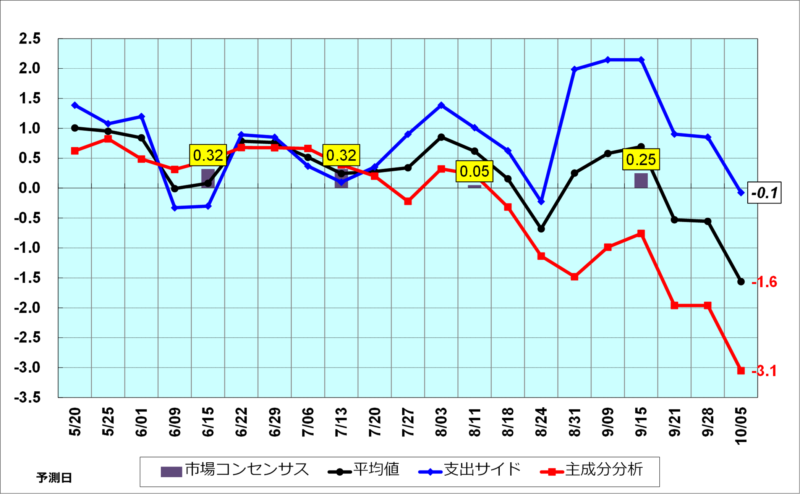
▶最新のデータを更新の結果、CQM(支出サイド)は、7-9月期の実質GDP成長率を前期比-0.0%、同年率-0.1%と予測。前回の予測(前期比年率+0.9%)から下方修正した。なお、6週ぶりのマイナス成長となり、9月の市場コンセンサスを下回った。一方、生産サイド(主成分分析モデル)は、前期比年率-3.1%と予測。結果、両モデルの平均予測は同-1.6%となった。
▶実質GDP成長率(支出サイド)に対して、国内需要は前期比+0.4%ポイント、純輸出は同-0.4%ポイントの寄与度となった。国内需要の寄与度を前回(+0.6%ポイント)から下方修正した。
7-9月期インフレ予測の動態
▶8月の全国消費者物価コア指数(除く生鮮食品)は前年同月比+1.9%と60カ月連続の上昇だが、インフレ率は8カ月連続の2%割れとなった。
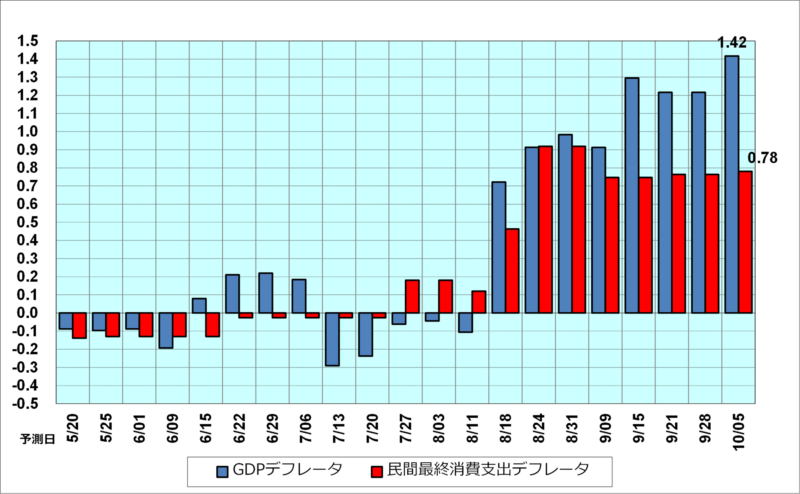
▶今回のCQMは、7-9月期の民間最終消費支出デフレータを前期比+0.9%、国内需要デフレータを同+1.4%と予測。同期の交易条件は改善するため、ヘッドラインインフレ率を同+1.4%と予測する。