ABSTRACT
10月発表データのレビュー
- 今回の予測では、10月末までに発表されたデータを更新した。9月の家計消費支出関連や公共工事関連を除けば、7-9月期GDP推計に必要なデータはほぼ更新された。
- 9月の生産指数は前月比+2.2%と3カ月ぶりの上昇。結果、7-9月期は前期比+0.3%と小幅ながら4四半期連続の上昇。経産省は生産の基調判断を「一進一退」と前月から据置いた。
- 7-9月期を前期と比較すれば、小売業販売額は-0.7%低下、建築工事費予定額は+2.2%だが実質ベースでは低下している。一方、資本財出荷指数は+7.8%となった。7-9月期の実質民間需要は民間企業設備を除けば低迷している。
- 7-8月平均の公共工事は4-6月平均比-2.3%減少した。7-9月期の実質公的需要は横ばいとなろう。
- 7-9月期の輸出入動向(日銀ベース)を前期と比較すれば、実質輸出額は+1.0%、実質輸入額は+4.0%、それぞれ2四半期ぶりに増加した。7-9月期の実質財貨純輸出は実質GDP成長率にマイナス寄与となった。
DETAIL
7-9月期実質GDP成長率予測の動態
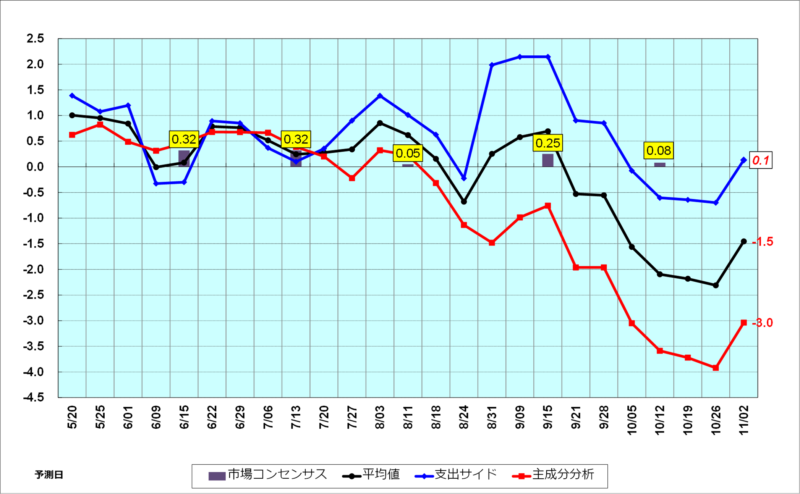
▶最新のデータを更新の結果、CQM(支出サイド)は、7-9月期の実質GDP成長率を前期比+0.0%、同年率+0.1%と予測。前回の予測(前期比年率-0.7%)から上方修正した。予測はほぼゼロ成長となり、10月の市場コンセンサスを(同+0.08%)とほぼ同水準となった(図表1参照)。一方、生産サイド(主成分分析モデル)は、前期比年率-3.0%と予測。結果、両モデルの平均予測は同-1.5%となった。
▶実質GDP成長率に対して、国内需要は前期比+0.6%ポイント、純輸出は同-0.6%ポイントの寄与度となった。国内需要の寄与度を前回(+0.4%ポイント)から上方修正した。
7-9月期インフレ予測の動態
▶9月の全国消費者物価コア指数は前年同月比+2.1%と61カ月連続の上昇、また9カ月ぶりの2%超えとなった。結果、7-9月期は前年同期比+1.9%と20四半期連続のプラス。
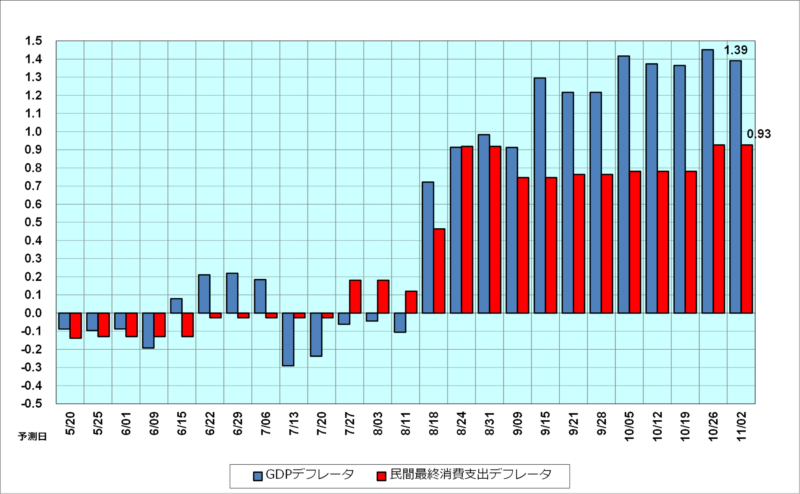
▶今回のCQMは、7-9月期の民間最終消費支出デフレータを前期比+0.9%、国内需要デフレータを同+1.4%と予測。同期の交易条件は改善するため、ヘッドラインインフレ率を同+1.4%と予測。前回(同+1.5%)から小幅上方修正した。