


ABSTRACT
貿易の『武器化』という言葉がよく使われる。各国が経済安全保障にかかわる貿易品の取り扱いをめぐり先鋭化し地政学的な武器として国家生存競争の道具へと変貌したことを意味している。その代表例が、半導体、レアメタル貿易である。本稿では、急速に拡大するAI関連需要を取り上げる。具体的には、その動きが反映されるAI関連財貿易を日本全体のみならず関西と比較して、その特徴を明らかにする。本稿での分析を整理すれば、以下の通りとなる。
- 半導体需要の爆発的な拡大の背景には、ハイパースケーラーのAI関連投資の急増がある。その影響はAI関連貿易に表れており、2025年秋口以降、全国、関西ともに急拡大している。関西の輸出の伸びは全国のそれを上回っており、輸入も同様に急拡大していることから、AI関連財貿易においてアジア各国と高度な水平分業が行われていることを示している。
- AI関連財の輸出入シェアを全国と関西を比較すると、関西のAI関連財輸出のシェアは全国を上回るが、輸入財シェアは全国を下回っているのが特徴である。
- AI関連財貿易を相手国・地域でみると、中国、韓国、台湾、米国が全国及び関西の共通主要貿易相手国・地域で、それに加えて輸出では香港が、輸入では全国はマレーシア、関西はタイが次いでトップ5となる。
- AI関連財貿易の財別シェアを全国と関西で比較すると、2025年の輸出では関西が全国に比して中間財は+5.5%ポイント程度高く逆に、設備・装置は-4.9%ポイント低い。輸入をみれば関西は全国と比べて、中間財は+10.7%ポイント程度高く、設備・装置は-10.2%ポイント低い。
- 関西のAI関連財貿易の特徴として、より中間財のウェイトが高い貿易構造となっている。関西は他地域に比べて、「抵抗器・コンデンサ・変成器・複合部品製造業」や「電子回路基板製造業」などのシェアが高く、これらはAI関連財の中間財に含まれている。その特徴に加え、半導体素材産業の強みを活かした関西の半導体産業の成長戦略が重要となろう。
DETAIL
はじめに
貿易の『武器化』という言葉がよく使われる。貿易が各国の経済安全保障にとってsensitiveな領域になっており、貿易品の取り扱いをめぐり各国が先鋭化し地政学的な武器として国家生存競争の道具に変質したことを意味している。その代表例が、半導体、レアメタル貿易である1。
【世界半導体売上高の動態】
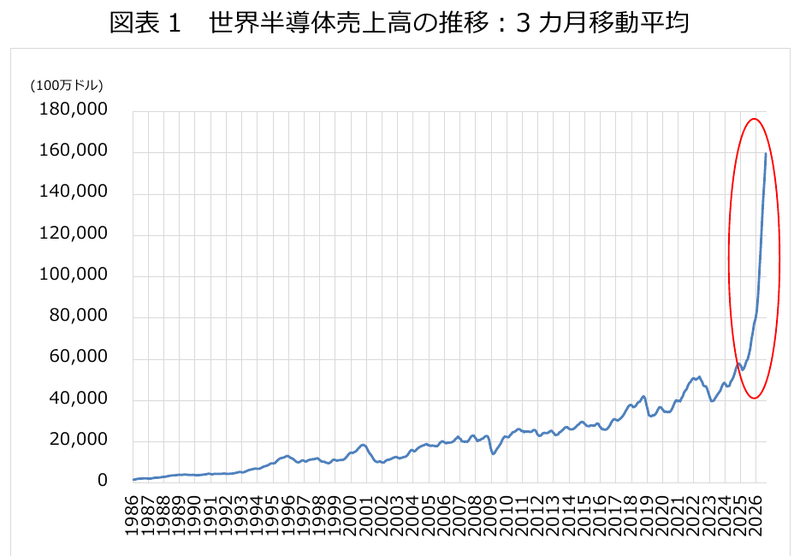
本稿の最初に、World Semiconductor Trade Statistics(WSTS)から世界半導体売上高(3カ月移動平均ベース)を統計が利用可能な1986年1月に遡り、2026年8月までその動態を確認しよう。世界半導体の売上高(ドルベース)は、1986年263.6億ドルから、2024年6,305.5億ドルと年平均+8.5%の高い伸びを示してきたが、25年秋口以降、成長は異質な局面へ移行したことがわかる。実際、26年1-8月累計は1兆5,974億ドルとなっている。
2024年までに年平均成長率+8.5%の高成長を実現したが、1986年以降、世界の半導体売上高が2倍になる時期を確認すると、90年9月がそれに相当し約5年程度を要している。次に、4倍になるのは94年9月であり、90年9月から同程度の年数を要している。さらに8倍になるのは2000年7月で7年程度を要し、その後、リーマンショックを経験したため、16倍に達したのは17年8月で18年を要した。その後、一旦減速したものの、9年をかけて25年9月には32倍に到達した。しかし、わずか1年後の26年8月には74.2倍となった。ハイパースケーラー2による投資の急拡大の影響で、半導体売上高は異次元の世界に入ったといえよう(図表1)。
出所:WSTSを基に筆者作成
2025年秋口以降の急速な拡大の背景には、AI利用拡大に伴うデータセンターへの爆発的な投資がある。メモリーやロジックが半導体市場の成長に大きく寄与し、AIサーバー向けのメモリーや、GPU(高性能グラフィック処理装置)を含むロジックは高成長を維持している。AIが「学習」のフェーズから「推論」のフェーズに移行するにつれ、汎用サーバーもアップグレードサイクルにあり、MPU(マイクロプロセッサ)の成長にも貢献している。メモリーを始め市場成長加速の勢いが極めて強い。活発なAI関連投資が継続すると見込まれることや、汎用サーバー、自動車など産業向けの用途も堅調に推移することが予測されている。
【世界半導体売上高シェアの推移】
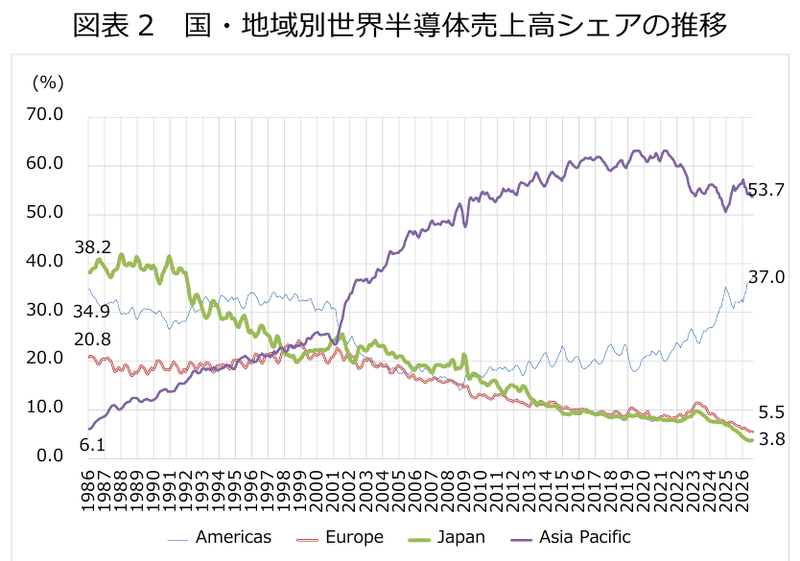
以上が世界半導体市場の動態であるが、そこに占める日本の位置を確認しよう(図表2)。1980年代後半の日本のシェアはトップで40%近くを占め、次いで米州(Americas)が35%程度であった。米州(31.6%)と日本(31.0%)のシェアが逆転するのは、1992年12月である。アジア太平洋(Asia Pacific)(22.6%)が日本(22.4%)のシェアを上回るのは97年11月である。アジア太平洋(26.7%)が米州(26.4%)を上回るのは2001年5月である。この年は中国がWTOに加盟し、徐々に世界市場に組み込まれた年でもある。21年3月にアジア太平洋のシェアが63.2%とピークを打つ。以降、米中貿易戦争の激化に伴い、アジア太平洋のシェアは幾分低下する。一方、23年以降、再び米州のシェアは上昇傾向を示す。
日本のシェアはかつて1980年代後半4割近くを占めたが、90年以降低下傾向を示し、足下では4%程度まで低下している。欧州(Europe)もかつては20%のシェアを占めていたが、足下は6%割れとなっている。
出所:WSTSを基に筆者作成
世界半導体の売上高は、2025年秋口から異次元の局面に入った。その背景にはAI関連需要の爆発的な拡大がある。その動きは世界貿易にも反映されているはずである。次に、半導体貿易、就中AI関連財貿易をみる。その中で、日本全体のみならず関西のAI関連財貿易の特徴を見る。そこで関西半導体産業との特徴を関連付ける。
1.AI関連財貿易とは何か
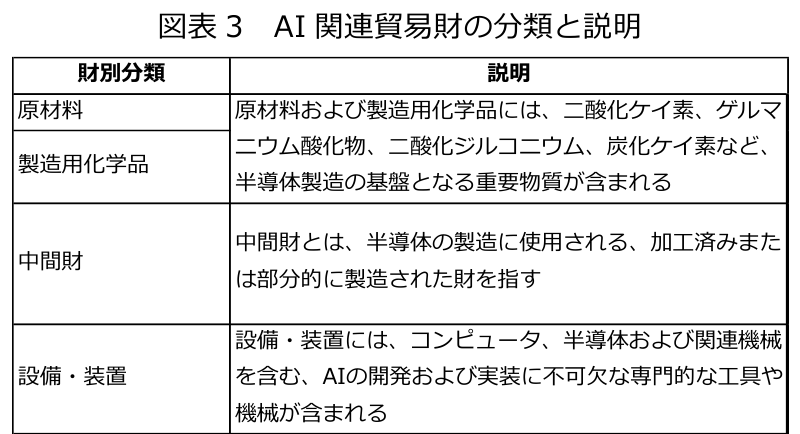
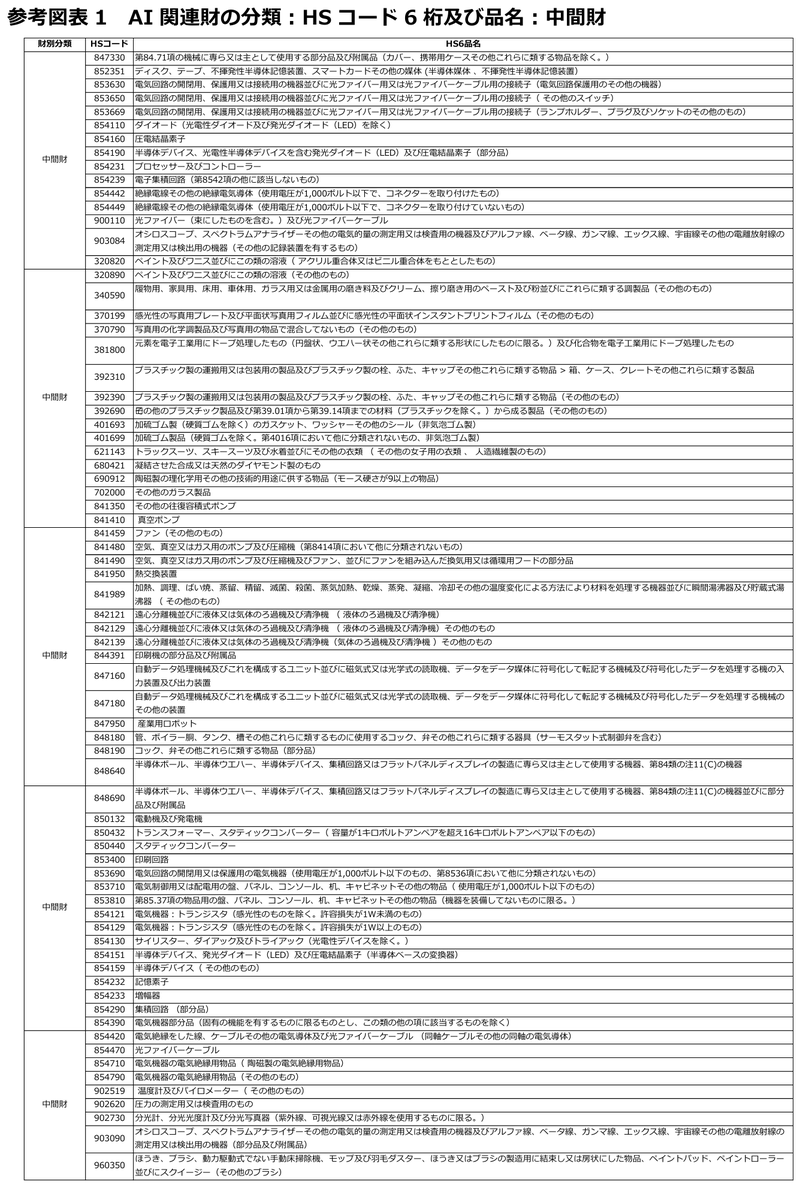
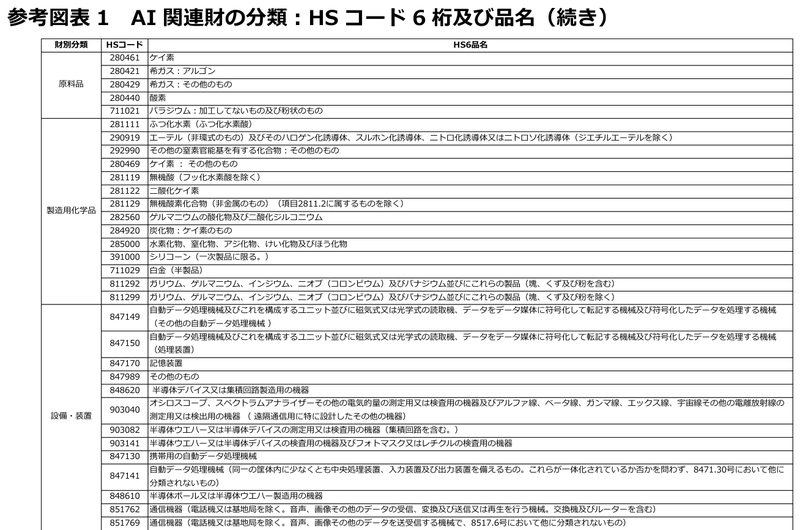
はじめで述べたように、足下、半導体売上高は爆発的な拡大局面にある。その背景にはAIの急速な普及、発展がある。ここではそれに伴うAI関連財貿易に注目してみよう。その前に、本稿で扱うAI関連財とは何かについて、その分類と内容について説明しておく。図表3が示す通り、我々はWTO(2025)の“ANNEX A: LIST OF AI-ENABLING PRODUCTS AND ECONOMIC SECTORS”を参考にAI関連財を、1)原材料(Raw materials)、2)製造用化学品(Processed chemicals)、3)中間財(Intermediate inputs)及び4)設備・装置(Equipment)の4つのカテゴリーに基づいて整理した3。2.以降では、これらのカテゴリーを基に、財務省『普通貿易統計』から該当するHS6桁コードを用いて集計し、輸出額、輸入額などを推計した。ちなみに、日本の2025年における半導体売上高は6兆6,933億円に対して、AI関連財輸出額は18兆9,234億円となっている。また、全国のみならず関西のAI関連財貿易についても集計し、その特徴をみた。なお、AI関連財については、コンピュータ、半導体および関連機械を含む、AIの開発および実装に不可欠な専門的な工具や機械が含まれていることに注意が必要である4。
出所:WTO(2025)のANNEX Aを基に筆者作成
2.AI関連財貿易の特徴とパートナー
1.では半導体売上高と地域別の長期的動向をみたが、2.ではAI関連財貿易の特徴を中心に足下の動向(2022年1月から26年8月まで)をみよう。
2-1. AI関連財貿易:輸出、輸入、収支
【全国のAI関連財貿易の動向】
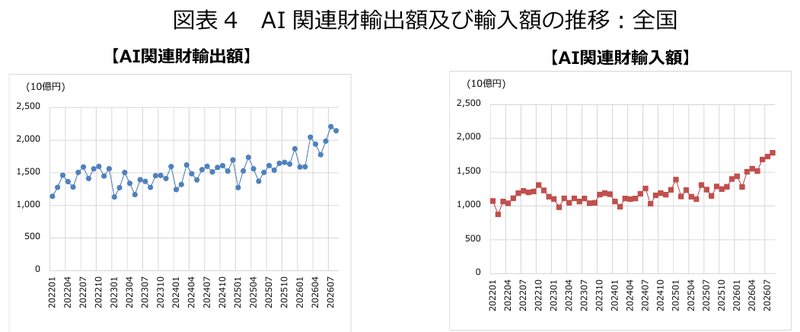
2-1.では、まず全国のAI関連財貿易の特徴をみる5。図表4は全国のAI関連財の輸出額及び輸入額の推移が月次ベースで示されている。輸出額は2022年から25年にかけて概ね1~1.5兆円程度の水準で推移していたが、26年に入り増加傾向を示し、足下では2兆円程度の水準となっている。25年12月以降、26年2月を除けば、2桁の伸びで推移している。
輸入額は2022年から25年にかけて概ね1~1.5兆円程度の水準で推移しており、輸出と同様に26年以降増加傾向を示していることがわかる。足下の動向をみれば、26年1月を除けば、25年11月以降、2桁の伸びを示している。
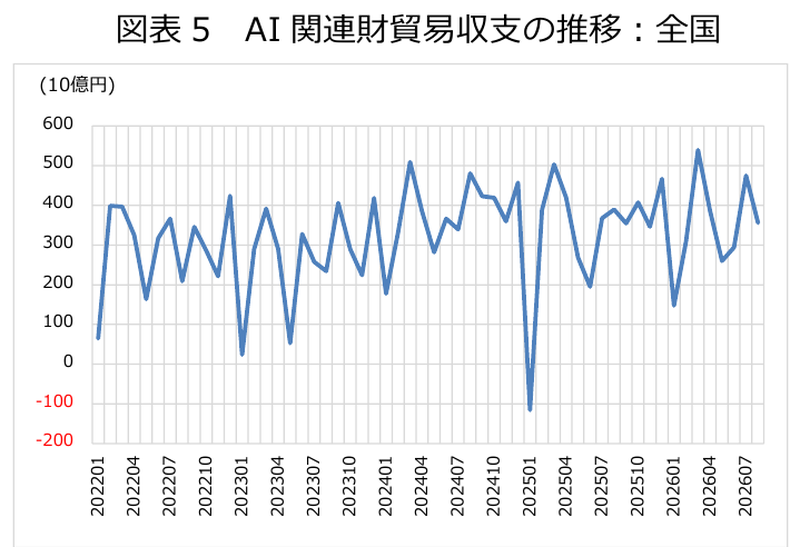
結果、AI関連財の貿易収支は2025年1月を除けば(春節時期のずれによる影響)、概ね黒字であり、黒字額は26年以降増加している(図表5)。
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
【関西のAI関連財貿易の動向】
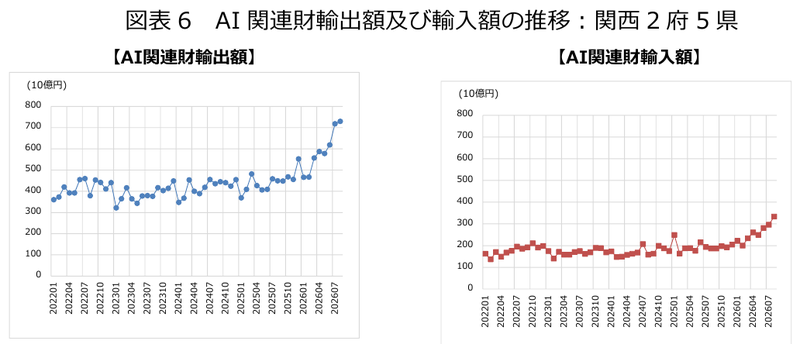
次に関西のAI関連財貿易の動向を確認する6。図表6は関西のAI関連財の輸出額及び輸入額の推移が月次ベースで示されている。輸出額は2022年から25年にかけて概ね4,000~6,000億円程度の水準で推移していたが、全国と同様に26年に入り増加傾向を示し、足下では7,000億円を上回る水準となっている。25年12月以降、9カ月連続で2桁の伸びを記録し、26年8月は前年同月比+62.3%と全国(同+39.2%)を圧倒する高い伸びとなっている。この背景には、中国、米国及び台湾向けの輸出好調がある。
一方、輸入額をみると、2022年から25年にかけて概ね2,000億円程度の水準で推移した。26年以降、緩やかな増加傾向となり、足下26年8月は前年同月比+78.3%と高い伸びとなっている(全国:同+55.4%)。輸出同様に輸入も大幅に伸びており、AI関連財貿易においてアジア各国と高度な水平分業が行われていることを示している。このことは自動車や電気機器のグローバルサプライチェーンとは異なる点である7。
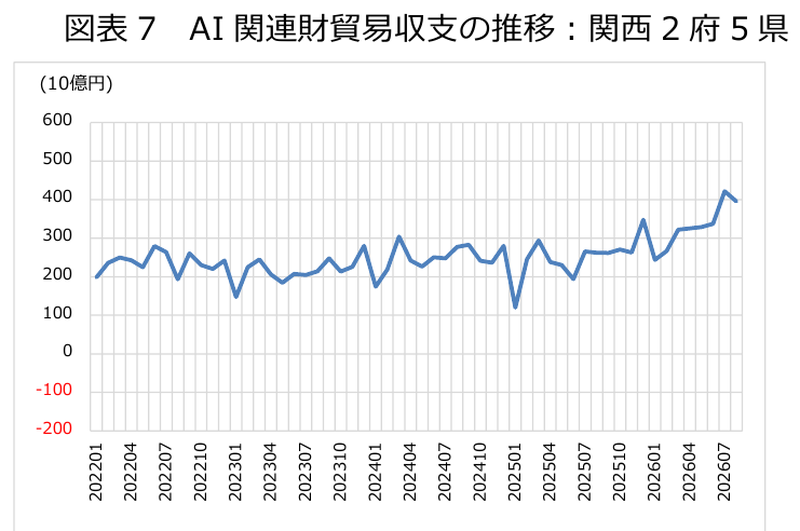
全国に比して関西ではAI関連財のうち、輸出額が輸入額を大きく上回っていることもあり、この間の貿易収支は一貫して黒字であった(図表7)。
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
2-2. AI関連財貿易の特徴:全国 vs. 関西
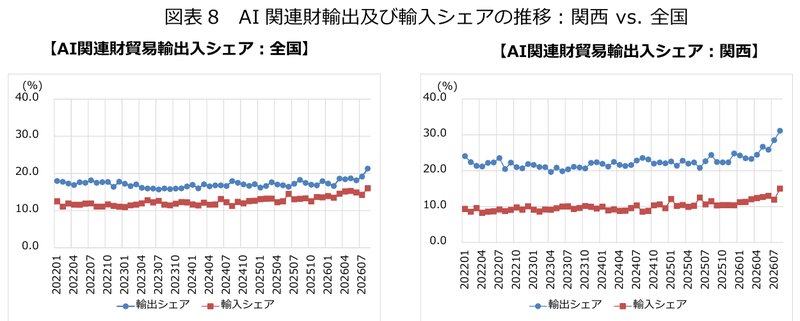
全国及び関西の輸出入額におけるAI関連財が占めるシェアを示したのが図表8である。全国のAI関連財輸出額シェアは2025年平均17.1%であったが、足下の26年1-8月平均では18.6%と25年同期平均より約1.4%ポイント上昇している。一方、AI関連財輸入額シェアは2025年平均13.2%となっており、26年1-8月平均は14.7%と25年同期平均より1.5%ポイント上昇している。
関西のAI関連財輸出額シェアは2025年平均22.6%となり、26年1-8月平均は26.1%と25年同期平均から3.5%ポイント拡大している。一方、AI関連財輸入額シェアをみれば、25年平均は10.8%であり、26年1-8月平均のシェアは12.5%と、25年同期平均から1.7%ポイント上昇している。全国、関西ともに2025年秋口以降の世界的なAI関連需要拡大を受けて、輸出入シェアが急速に高まっていることがわかる。
また、AI関連財の輸出入シェアを全国と関西を比較すると、2025年平均の輸出シェアは関西が5.5%ポイント全国を上回った一方、同年の輸入シェアは関西が全国を2.4%ポイント下回った。関西のAI関連財輸出のシェアは全国を上回るが、輸入財シェアは全国を下回っていることが特徴である。
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
2-3. AI関連財貿易:貿易相手からみた特徴
2-3.では、全国及び関西のAI関連財貿易を貿易相手国・地域別に整理し、その特徴をみる。
【全国の特徴】
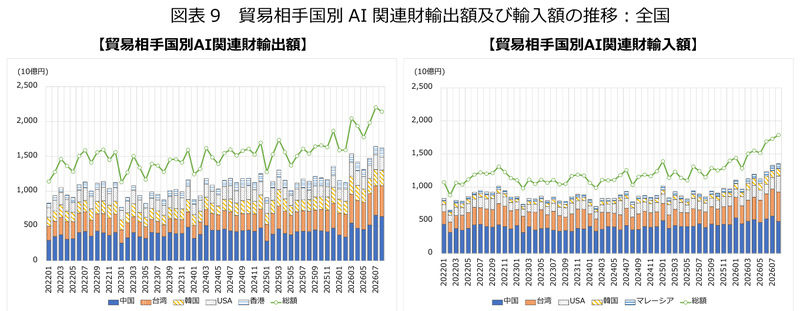
図表9には、全国の貿易相手国・地域別(上位5カ国・地域)のAI関連財輸出額及び輸入額の推移が示されている。
2025年におけるAI関連財輸出額をみれば、中国4.9兆円と最も多く、次いで台湾3.6兆円、韓国2.2兆円、米国1.9兆円、香港1.3兆円と続いており、これら5カ国・地域で輸出総計(18.9兆円)の73.4%を占めている。直近の26年8月においても上述の相手国・地域への輸出が多く、特に中国(前年同月比+51.5%)、台湾(同+50.6%)、米国(同+37.5%)向けを中心に大幅増加している。
また、2025年におけるAI関連財輸入額をみれば、中国5.1兆円が最も多く、次いで台湾2.9兆円、米国1.7兆円、韓国0.7兆円、マレーシア0.6兆円となっており、5カ国・地域が輸入総計(14.9兆円)に占めるシェアは73.5%となっている。
主要5カ国・地域の輸出入シェアは概ね同程度であり、高い水平貿易が進行していることがわかる。
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
【関西の特徴】
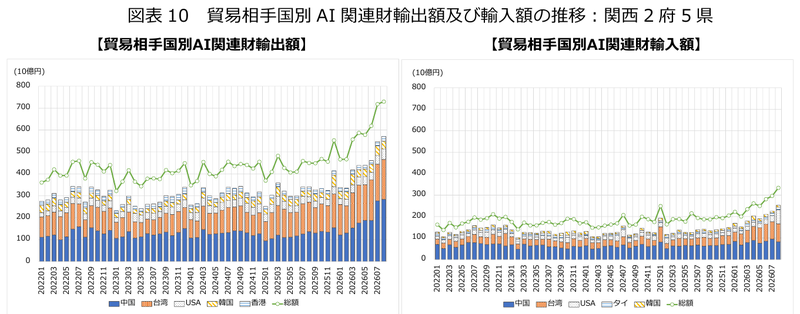
図表10は関西における貿易相手国・地域別(上位5カ国・地域)のAI関連財貿易の推移をみたものである。
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
2025年におけるAI関連財輸出額をみれば、台湾1.48兆円が最も多く、次いで中国1.47兆円、米国0.4兆円、韓国0.4兆円、香港0.2兆円と続いており、これら5カ国・地域で輸出総計(5.3兆円)の73.3%を占めている。なお、足下の26年8月では特に中国向け(前年同月比+108.2%)や米国向け(同+87.6%)及び台湾向け(同+35.3%)が大幅に増加している。
また、同年におけるAI関連財輸入額をみれば、中国0.8兆円が最も多く、次いで台湾0.5兆円、米国0.2兆円、タイ0.1兆円、韓国0.1兆円となっており、5カ国・地域が輸入総計(2.3兆円)に占めるシェアは71.0%となっている。
貿易の相手国の特徴を見ると、中国、韓国、台湾、米国が全国及び関西の主要貿易相手国であるが、それに加えて輸出においては香港が、輸入については全国がマレーシア、関西はタイが次いで上位相手国となっている。
3.AI関連財貿易:財別の動向から見た特徴
3.では全国及び関西における財別のAI関連財貿易を確認し、その特徴を明らかにする。
【全国の特徴】
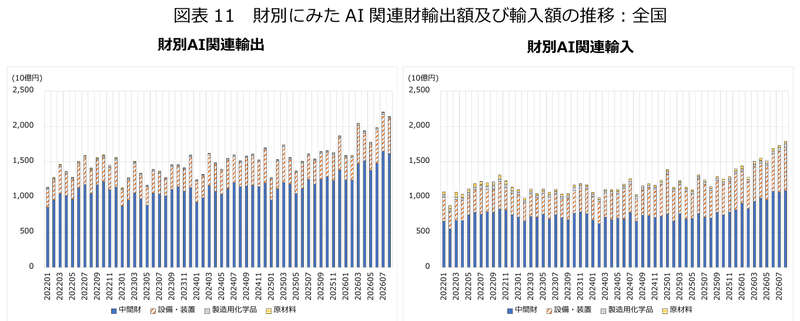
図表11は全国における財別にみたAI関連財輸出額及び輸入額の推移が示されている。
2025年のAI関連財輸出額を財別にみれば、中間財は14.2兆円、設備・装置4.4兆円、製造用化学品2,400億円や原材料品770億円となっている。シェアは、中間財75.1%、設備・装置23.2%、製造用化学品1.3%、原材料品0.4%である。
2025年のAI関連財輸入額を財別にみれば、中間財は8.9兆円、設備・装置5.3兆円、製造用化学品3,990億円、原材料品3,360億円である。それぞれのシェアをみると、中間財59.4%、設備・装置35.7%、製造用化学品2.7%、原材料品2.2%となっている。
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
【関西の特徴】
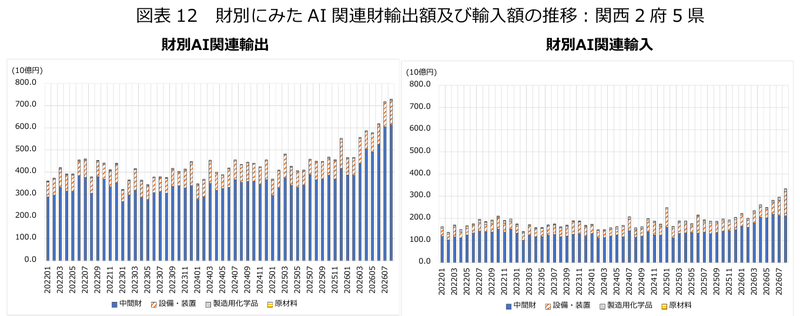
図表12は関西における財別にみたAI関連財輸出額及び輸入額の推移が示されている。
2025年の財別AI関連財輸出額をみれば、中間財は4.3兆円、設備・装置9,729億円、製造用化学品536億円、原材料品54億円となっている。シェアは中間財80.7%、設備・装置18.2%、製造用化学品1.0%、原材料品0.1%となっている。
また2025年の財別AI関連財輸入額をみれば、中間財は1.6兆円、設備・装置5,956億円、製造用化学品890億円や原材料品168億円となっている。各財別のシェアは、中間財70.1%、設備・装置25.4%、製造用化学品3.8%、原材料品0.7%である。
関西ではAI関連財輸出入ともに、中間財を中心とした貿易構造となっているのが特徴である。
AI関連財の輸出をみると、関西は全国に比して中間財は+5.5%ポイント程度(関西:80.7%→全国:75.1%)高い。逆に、設備・装置は-4.9%ポイント(関西:18.2%→全国:23.2%)、製造用化学品(関西:1.0%→全国:1.3%)と原材料(関西:0.1%→全国:0.4%)はいずれも-0.3%ポイント低い。
AI関連財の輸入をみれば、関西は全国と比べて、中間財は+10.7%ポイント(関西:70.1%→全国:59.4%)、製造用化学品は+1.1%ポイント程度高い(関西:3.8%→全国:2.7%)。一方、設備・装置は-10.2%ポイント(関西:25.4%→全国:35.7%)、原材料は-1.5%ポイント(関西:0.7%→全国:2.2%)低い。
出所:WTO(2025)のANNEX Aを基に財務省『普通貿易統計』から筆者作成
以上、財別にみたAI関連財貿易を整理すると、関西は全国に比して中間財の輸出シェアが高い特徴を有していることがわかる。なお、アジア太平洋研究所(2023)のChapter 6 Section 1のBOXでは、関西の半導体関連産業を他地域と比較し、「抵抗器・コンデンサ・変成器・複合部品製造業」や「電子回路基板製造業」などのシェアが高いことを指摘した。これらはAI関連財の中間財に含まれており、関西の半導体産業の特徴が垣間見られる。全国に比して関西の中間財シェアの高さはこのことを反映している。
まとめ
アジア太平洋研究所(2026)のChapter 1 Section 4は、世界半導体市場の興亡を冷戦終結から現在までの変遷をたどりながら整理した。またChapter 6は試論として関西の半導体素材産業の特徴を明らかにした。本稿ではAI関連財貿易に焦点を当て、日本と関西経済の特徴を比較した。本稿の分析を整理すると以下の通りとなる。
- AI関連財貿易をみれば、全国、関西ともに2025年秋口以降、急拡大を示している。特に関西の輸出の伸びは全国のそれを上回る勢いである。また輸入も同様に急拡大していることから、AI関連財貿易においてアジア各国と高度な水平分業が行われていることを示している。
- AI関連財の輸出入シェアを全国と関西を比較すると、2025年の輸出シェアは関西が5.5%ポイント全国を上回った一方、輸入シェアは関西が全国を2.4%ポイント下回った。関西のAI関連財輸出のシェアは全国を上回るが、輸入財シェアは全国を下回っているのが特徴である。
- AI関連財貿易を相手国・地域でみると、中国、韓国、台湾、米国が全国及び関西の主要貿易相手国・地域となっている。それに加えて輸出においては香港が、輸入については全国がマレーシア、関西はタイが次いでトップ5となる。
- AI関連財貿易の財別シェアをみれば、全国は中間財75.1%、設備・装置23.2%、製造用化学品1.3%、原材料品0.4%となる。関西は中間財80.7%、設備・装置18.2%、製造用化学品1.0%、原材料品0.1%である。
- AI関連財貿易の財別シェアを全国と関西で比較すると、2025年の輸出では関西が全国に比して中間財+5.5%ポイント程度高い。逆に、設備・装置は-4.9%ポイント、製造用化学品と原材料はいずれも-0.3%ポイント低い。輸入をみれば関西は全国と比べて、中間財は+10.7%ポイント、製造用化学品は+1.1%ポイント程度高い。一方、設備・装置は-10.2%ポイント、原材料は-1.5%ポイント低くなっている。
- 以上から、AI関連財貿易の特徴として、関西はより中間財輸出が得意な貿易構造となっている8。関西の半導体関連産業は他地域に比べて、「抵抗器・コンデンサ・変成器・複合部品製造業」や「電子回路基板製造業」などのシェアが高く、これらの多くはAI関連財の中間財に含まれており、関西の景気を下支えしている。その特徴に加え、半導体素材産業の強みを活かした関西の半導体産業の成長戦略が重要となろう。
注
- アジア太平洋研究所(2026)のChapter 1 Section 4は冷戦後の国際政治経済の変遷と世界半導体市場について整理している。↩
- ハイパースケーラーとは、Amazon、MicrosoftやGoogle等に代表される巨大なサーバーやデータセンターを自社で保有・運営し、世界中のユーザーに向けて膨大な計算能力やストレージを提供する事業者をさす。↩
- 図表3にはAI関連貿易財と簡単な説明を付したが、各カテゴリーの詳細な内容については後掲参考図表1を参照のこと。↩
- AI関連財のイメージについては、齋藤(2026)や週刊東洋経済(2026)が参考になる。半導体のサプライチェーンについては大きく、「半導体設計」「半導体生産」「半導体素材生産」「半導体製造装置生産」という4つの部門ごとの生産状況が分けられている。なお、電子機器製造やデータセンター建設などハード関連のサプライチェーンという観点からみたものとして、齋藤(2026)の第4図「AI関連財のサプライチェーンにおける日本企業」が参考になる。↩
- 日本における足下のAI関連財輸出については、北辻・小林(2026)が詳しく分析している。↩
- ここでの関西とは、滋賀県、京都府、大阪府、兵庫県、奈良県、和歌山県に三重県を加えた2府5県ベースである。↩
- この点に関してはアジア太平洋研究所(2026)のChapter 1 Section 4のp.30を参照のこと。↩
- 本稿では財別の特徴を分析したが、財別、国・地域別の分析については今後の課題である。↩
参考文献
- アジア太平洋研究所(2023),『アジア太平洋と関西 関西経済白書2023』,一般財団法人アジア太平洋研究所,日経印刷株式会社,2023年10月6日
- アジア太平洋研究所(2026),『アジア太平洋と関西 関西経済白書2026』,一般財団法人アジア太平洋研究所,日経印刷株式会社,2026年10月7日
- 北辻宗幹・小林泰斗(2026),『日本経済:AI関連輸出の現状と今後の展望』,『Economic Monitor』No.2026-052,伊藤忠総研,2026年6月10日
- 齋藤潤(2026),『AI関連需要は日本の景気にとってどれほどプラスか?』,日本経済研究センター,2026年8月4日
- 週刊東洋経済(2026),『特集 バブル? スーパーサイクル? AI・半導体 需要爆発』,2026年9.19-26合併号(AI・半導体 需要爆発),東洋経済新報社,2026年9月14日
- World Trade Organization (2025), World Trade Report 2025: Making Trade and AI Work Together to the Benefit of All, Geneva: World Trade Organization, September 2025
参考図表
出所:WTO(2025)“ANNEX A: LIST OF AI-ENABLING PRODUCTS AND ECONOMIC SECTORS”及び財務省『普通貿易統計』を基に筆者作成
・本レポートは、執筆者の見解に基づき作成されたものであり、当研究所の見解を示すものではありません。
・本レポートは信頼できると思われる各種データに基づいて作成されていますが、その正確性、完全性を保証するものではありません。また、記載された内容は、今後予告なしに変更されることがあります。

